1. اوسط متحرک حداقل مربعات چیست؟
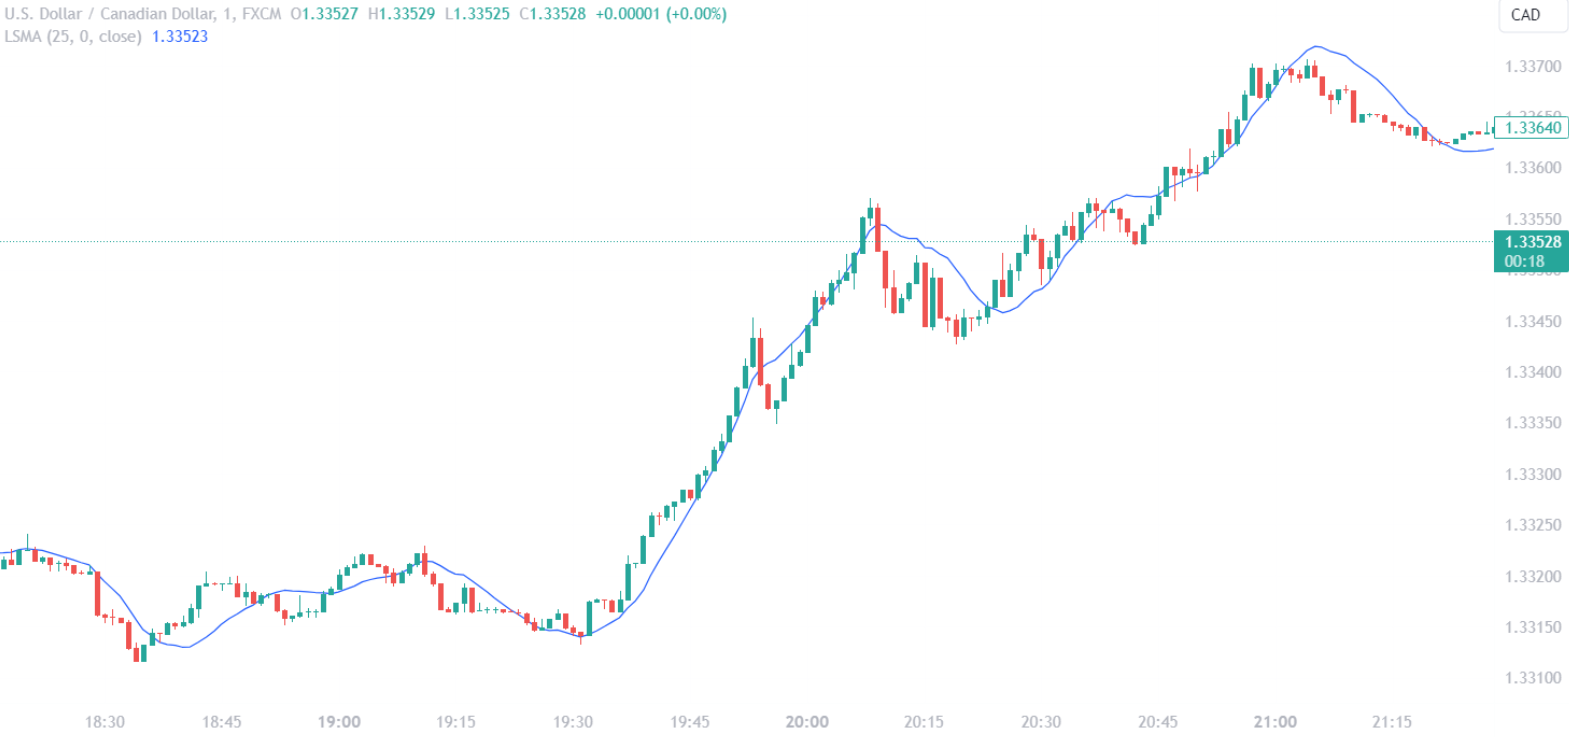
اوسط متحرک حداقل مربعات (LSMA) که به نام اوسط متحرک نقطهٔ پایانی نیز یاد میشود، نوعی اوسط متحرک است که روش رگرسیون حداقل مربعات را بالای آخرین n نقطهٔ معلومات تطبیق میکند تا بهترین خط برازش را تعیین نماید. سپس از این خط برای پیشبینی ارزش در نقطهٔ زمانی بعدی استفاده میشود. برخلاف اوسطهای متحرک سنتی، LSMA بر انتهای مجموعهٔ معلومات تأکید دارد که باور بر این است برای پیشبینی روندهای آینده مربوطتر است.
محاسبهٔ LSMA شامل یافتن خط رگرسیون خطی است که مجموع مربعات فاصلههای عمودی نقاط از خط را به حداقل برساند. این روش بهویژه در کاهش تأخیری که معمولاً با اوسطهای متحرک همراه است، مؤثر میباشد. LSMA با تمرکز بر کاهش فاصلهٔ نقاط از خط میکوشد نشانهٔ دقیقتر و پاسخگوتری از جهت و قوت یک روند ارائه کند.
معاملهگران اکثراً LSMA را بر سایر اوسطهای متحرک ترجیح میدهند، زیرا میتواند حرکات قیمت را از نزدیک دنبال کند و نشانههای زودهنگام تغییر روند بدهد. این اندیکاتور بهویژه در بازارهای روندی مفید است، جایی که شناسایی آغاز و پایان روندهای قیمت برای تصمیمگیری بهموقع حیاتی میباشد.
انعطافپذیری LSMA اجازه میدهد آن را بر چوکاتهای زمانی مختلف تطبیق کرد، و همین امر آن را به ابزاری چندمنظوره برای معاملهگرانی تبدیل میکند که در افقهای معاملاتی گوناگون، از درونروزی تا ستراتیژیهای سرمایهگذاری درازمدت، فعالیت دارند. با این حال، مانند همهٔ اندیکاتورهای تخنیکی، LSMA باید همراه با سایر ابزارها و روشهای تحلیل به کار برده شود تا نشانهها تأیید گردد و دقت معاملات بالا برود.
2. اوسط متحرک حداقل مربعات چگونه محاسبه میشود؟
محاسبهٔ اوسط متحرک حداقل مربعات (LSMA) به چند مرحله نیاز دارد و روشهای احصائیوی را برای برازش یک خط رگرسیون خطی بر قیمتهای بستهشدنِ یک سهم در یک دورهٔ مشخص به کار میبرد. فورمول خط رگرسیون خطی این است:
y = mx + b
که در آن:
- y قیمت پیشبینیشده را نشان میدهد،
- m شیب خط است،
- x متغیر زمان است،
- b عرض از مبدأ (y-intercept) است.
برای تعیین ارزشهای m و b، این مراحل طی میشود:
- برای ارزشهای x، به هر دوره شمارهٔ ترتیبی بدهید (مثلاً 1، 2، 3، …، n).
- قیمت بستهشدن هر دوره را بهحیث ارزشهای y به کار ببرید.
- شیب (m) خط رگرسیون را با این فورمول محاسبه کنید:
m = (N Σ(xy) – Σx Σy) / (N Σ(x^2) – (Σx)^2)
که در آن:
- N تعداد دورهها است،
- Σ مجموع را در دورههای مورد نظر نشان میدهد،
- x و y بهترتیب شمارههای جداگانهٔ دورهها و قیمتهای بستهشدناند.
- عرض از مبدأ (b) خط را با این فورمول محاسبه کنید:
b = (Σy – m Σx) / N
- پس از تعیین m و b، میتوانید ارزش بعدی را با جاگزین کردن ارزش مربوط x (که برای دورهٔ بعدی N+1 میباشد) در معادلهٔ رگرسیون y = mx + b پیشبینی کنید.
این محاسبات نقطهٔ پایانی LSMA را در دورهٔ جاری به دست میدهد که سپس میتوان آن را بهشکل یک خط پیوسته بر چارت قیمت رسم کرد و با رسیدن معلومات جدید به پیش میرود.
در کاربرد عملی، بیشتر پلتفرمهای معاملاتی LSMA را بهحیث اندیکاتور تخنیکی داخلی شامل دارند، این محاسبات را خودکار میسازند و اوسط متحرک را بهصورت لحظهای تازه میکنند. این سهولت به معاملهگران اجازه میدهد بدون نیاز به محاسبهٔ دستی بر تحلیل بازار تمرکز کنند.
2.1. درک فورمول اوسط متحرک حداقل مربعات
درک شیب و عرض از مبدأ در LSMA
اجزای اصلی فورمول LSMA، یعنی شیب (m) و عرض از مبدأ (b)، برای درک مسیر روند حیاتیاند. شیب نشان میدهد قیمت سهم با گذشت زمان با چه سرعتی تغییر میکند. شیب مثبت روند صعودی را نشان میدهد و بیانگر آن است که با گذشت زمان قیمتها بالا میروند. برعکس، شیب منفی به روند نزولی اشاره دارد که در آن قیمتها در دورههای انتخابشده پایین میآیند.
عرض از مبدأ تصویری از محل تقاطع خط رگرسیون با محور y به دست میدهد. این تقاطع قیمت پیشبینیشده را وقتی نشان میدهد که متغیر زمان (x) صفر باشد. در زمینهٔ معامله، عرض از مبدأ کمتر بهخاطر نقطهٔ تقاطع تحتاللفظیاش اهمیت دارد و بیشتر بهخاطر نقشش همراه با شیب در محاسبهٔ قیمتهای آینده.
محاسبهٔ ارزشهای پیشبینیکننده با LSMA
پس از تعیین شیب و عرض از مبدأ، این ارزشها برای پیشبینی قیمتهای آینده به کار میروند. ماهیت پیشبینیکنندهٔ LSMA در معادلهٔ y = mx + b نهفته است. ارزش هر دورهٔ جدید با وارد کردن N+1 در معادله برآورد میشود، که در آن N شمارهٔ آخرین دورهٔ معلوم است. همین توانایی پیشبینی است که LSMA را از اوسطهای متحرک ساده جدا میکند، زیرا آنها صرفاً قیمتهای گذشته را اوسط میگیرند و جزء جهتدار ندارند.
تمرکز LSMA بر به حداقل رساندن مجموع مربعات فاصلههای عمودی از خط، نویز را بهطور مؤثر کاهش میدهد و تصویر هموارتری از روند قیمت پدید میآورد. این اثر هموارسازی بهویژه در بازارهای پرنوسان سودمند است، جایی که میتواند به معاملهگران کمک کند روند زیربنایی را در میان نوسانات قیمت تشخیص دهند.
کاربرد عملی ارزشهای LSMA
برای معاملهگران، کاربرد عملی ارزشهای LSMA به معنای نظارت بر جهت و اندازهٔ شیب است. شیب تندتر روند قویتر را نشان میدهد، در حالی که شیب رو به هموار شدن، ضعیف شدن یا برگشت احتمالی روند را میرساند. افزون بر این، موقعیت خط LSMA نسبت به حرکت قیمت میتواند بهحیث نشانه عمل کند: قیمتهای بالای خط LSMA ممکن است شرایط صعودی را نشان بدهند، در حالی که قیمتهای پایین آن ممکن است شرایط نزولی را بیان کنند.
توانایی فورمول LSMA در سازگاری با تازهترین معلومات بازار آن را به ابزاری پویا و آیندهنگر مبدل میسازد. با رسیدن معلومات جدید قیمت، خط LSMA دوباره محاسبه میشود و تضمین میکند که اوسط متحرک برای تصمیمگیری مربوط و بهموقع باقی بماند.
| جزء | نقش در LSMA | پیامد برای معامله |
|---|---|---|
| شیب (m) | سرعت تغییر قیمت | جهت و قوت روند را نشان میدهد |
| عرض از مبدأ (b) | قیمت پیشبینیشده وقتی x=0 | در فورمول برای محاسبهٔ قیمتهای آینده به کار میرود |
| معادلهٔ پیشبینی (y=mx+b) | قیمتهای آینده را پیشبینی میکند | در پیشبینی ادامه یا برگشت روند کمک میکند |
معاملهگران با درک مبانی ریاضی و پیامدهای عملی فورمول LSMA میتوانند این اندیکاتور را در تحلیل بازار و ستراتیژیهای معاملاتی خود بهتر به کار گیرند.
2.2. پیادهسازی اوسط متحرک حداقل مربعات در Python
توجه: این روش برای معاملهگران پیشرفتهای است که برنامهنویسی Python را میدانند. اگر برای شما مناسب نیست، میتوانید به بخش 3 بروید.
برای پیادهسازی اوسط متحرک حداقل مربعات (LSMA) در Python، معمولاً از کتابخانههایی مانند NumPy برای محاسبات عددی و pandas برای پردازش معلومات استفاده میشود. این پیادهسازی شامل ساختن تابعی است که یک سلسله قیمتهای بستهشدن و طول اوسط متحرک را بهحیث ورودی میگیرد.
نخست، یک ترتیب از ارزشهای زمانی (x) ساخته میشود تا با قیمتهای بستهشدن (y) همخوان باشد. کتابخانهٔ NumPy برای ساختن این ترتیب توابعی مانند np.arange() دارد که برای محاسبهٔ مجموعهای لازم در فورمولهای شیب و عرض از مبدأ ضروری است.
NumPy همچنین تابع np.polyfit() را دارد که روشی ساده برای برازش یک چندجملهای حداقل مربعات با درجهٔ مشخص بر معلومات فراهم میکند. در مورد LSMA، چندجملهای درجهٔ اول (برازش خطی) مناسب است. تابع np.polyfit() ضرایب خط رگرسیون خطی را برمیگرداند که با شیب (m) و عرض از مبدأ (b) در فورمول LSMA مطابقت دارند.
import numpy as np
import pandas as pd

def calculate_lsma(prices, period):
    x = np.arange(period)
    y = prices[-period:]
    m, b = np.polyfit(x, y, 1)
    return m * (period - 1) + b
تابع بالا را میتوان بر یک DataFrame در pandas که قیمتهای بستهشدن را دارد تطبیق کرد. با استفاده از متد rolling همراه با apply، میتوان LSMA را برای هر پنجرهٔ دورهٔ مشخصشده در سراسر مجموعهٔ معلومات محاسبه کرد.
df['LSMA'] = df['Close'].rolling(window=period).apply(calculate_lsma, args=(period,))
در این پیادهسازی، تابع calculate_lsma برای استفاده با متد apply طراحی شده است و محاسبهٔ غلتان ارزشهای LSMA را ممکن میسازد. ستون LSMA حاصلشده در DataFrame یک سری زمانی از ارزشهای LSMA فراهم میکند که میتوان آن را در برابر قیمتهای بستهشدن رسم کرد تا روند دیده شود.
یکپارچهسازی LSMA در یک سکریپت معاملاتی Python به معاملهگران اجازه میدهد تحلیل روند را خودکار کنند و احتمالاً ستراتیژیهای معاملاتی الگوریتمی بسازند که به نشانههای تولیدشده توسط LSMA واکنش نشان بدهند. با افزوده شدن معلومات جدید قیمت به DataFrame، LSMA را میتوان دوباره محاسبه کرد و تحلیل مداوم روند را بهصورت لحظهای فراهم ساخت.
| تابع | کاربرد | توضیح |
|---|---|---|
np.arange() |
تولید ترتیب | ارزشهای زمانی را برای محاسبهٔ LSMA میسازد |
np.polyfit() |
برازش خط رگرسیون | شیب و عرض از مبدأ را برای LSMA محاسبه میکند |
rolling() |
تطبیق تابع بر یک پنجره | محاسبهٔ غلتان LSMA را در pandas ممکن میسازد |
apply() |
استفاده از تابع سفارشی | محاسبهٔ LSMA را بر هر پنجرهٔ غلتان تطبیق میکند |
3. تنظیمات اوسط متحرک حداقل مربعات چگونه پیکربندی میشود؟
پیکربندی دقیق تنظیمات اوسط متحرک حداقل مربعات (LSMA) برای بهرهبرداری کامل از ظرفیت آن در یک ستراتیژی معاملاتی اهمیت اساسی دارد. پارامتر اصلی پیکربندی LSMA طول دوره است که تعداد نقاط معلومات مورد استفاده در تحلیل رگرسیون را تعیین میکند. این دوره را میتوان بر اساس تمرکز معاملهگر، چه بر حرکات کوتاهمدت قیمت و چه بر تحلیل روند درازمدت، تنظیم دقیق کرد. دورهٔ کوتاهتر LSMA حساستری میدهد که به تغییر قیمت سریع واکنش نشان میدهد، در حالی که دورهٔ طولانیتر خطی هموارتر میدهد که کمتر در معرض حرکات کاذب (whipsaw) است.
تنظیم مهم دیگر قیمت مبنا است. اگرچه معمولاً قیمتهای بستهشدن به کار میروند، معاملهگران میتوانند LSMA را بر قیمت باز، بلند، پایین یا حتی اوسطی از آنها تطبیق کنند. انتخاب قیمت مبنا میتواند بر حساسیت LSMA اثر بگذارد و باید با رویکرد تحلیلی معاملهگر هماهنگ باشد.
برای پالایش بیشتر LSMA، معاملهگران میتوانند ارزش انتقال (offset) را تنظیم کنند که خط LSMA را بر چارت به جلو یا عقب جابهجا میکند. انتقال میتواند به همسو شدن بیشتر LSMA با حرکت فعلی قیمت یا ارائهٔ نشانهٔ بصری روشنتر از جهت روند کمک کند.
پیکربندیهای پیشرفته ممکن است شامل اعمال ضریب بر شیب یا ساختن کانالی پیرامون LSMA با افزودن و کاستن یک ارزش ثابت یا یک فیصدی از خط LSMA باشد. این تغییرات میتوانند در شناسایی شرایط خرید بیشازحد و فروش بیشازحد کمک کنند.
| تنظیم | توضیح | تأثیر |
|---|---|---|
| طول دوره | تعداد نقاط معلومات برای رگرسیون | بر حساسیت و هموار بودن اثر میگذارد |
| قیمت مبنا | نوع قیمت مورد استفاده (بسته، باز، بلند، پایین) | بر حساسیت LSMA نسبت به قیمت اثر میگذارد |
| انتقال (Offset) | خط LSMA را بر چارت جابهجا میکند | به همسویی بصری و نشان دادن روند کمک میکند |
| ضریب/کانال | شیب را تنظیم میکند یا دامنهای پیرامون LSMA میسازد | در شناسایی نقاط حدی بازار کمک میکند |
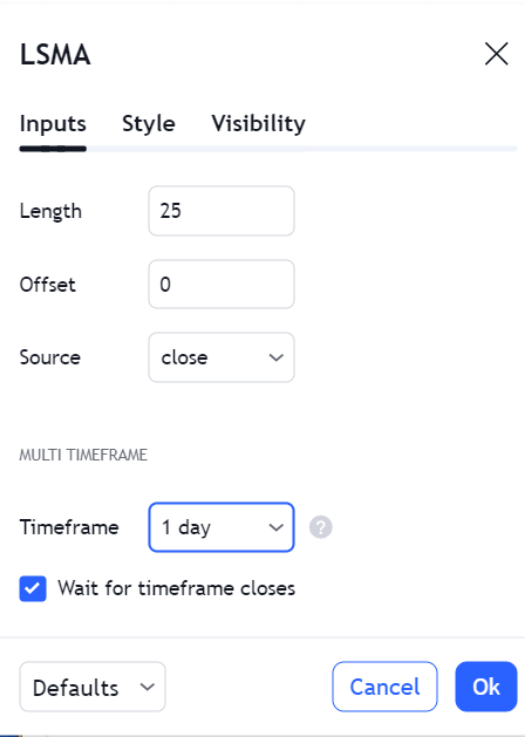
صرفنظر از تنظیمات انتخابشده، بکتست LSMA با معلومات تاریخی برای تأیید اثربخشی آن در ستراتیژی معاملاتی ضروری است. با تغییر شرایط بازار ممکن است بهینهسازی مداوم لازم باشد تا تنظیمات LSMA با اهداف و تحمل ریسک معاملهگر همسو باقی بماند.
3.1. تعیین طول بهینهٔ دوره
تعیین طول بهینهٔ دوره برای LSMA
طول بهینهٔ دوره برای اوسط متحرک حداقل مربعات (LSMA) تابع سبک معاملاتی و پویایی بازار است. معاملهگران روزانه ممکن است به دورههای کوتاهتر، مانند 5 تا 20 روز، گرایش داشته باشند تا حرکات سریع و قابلتوجه را بگیرند. در مقابل، معاملهگران نوسانی (swing) یا سرمایهگذاران ممکن است دورههایی از 20 تا 200 روز را در نظر بگیرند تا نویز بازار را فیلتر کنند و با روندهای درازمدتتر همسو شوند.
انتخاب دورهٔ بهینه مستلزم تحلیل توازن میان پاسخگویی و ثبات است. طول دورهٔ کوتاهتر پاسخگویی را بالا میبرد و نشانههای زودهنگامی میدهد که برای بهرهگیری از فرصتهای کوتاهمدت میتواند حیاتی باشد. با این حال، بهسبب حساسیت بیشتر LSMA به جهشهای قیمت، این امر میتواند به نشانههای کاذب نیز بیانجامد. از سوی دیگر، طول دورهٔ بلندتر ثبات را افزایش میدهد و نشانههای کمتر ولی بالقوه قابلاعتمادتری تولید میکند که برای تأیید روندهای تثبیتشده مناسباند.
بکتستینگ برای شناسایی طول دورهای که با کارکرد تاریخی همخوانی دارد ضروری است. معاملهگران باید طولهای مختلف دوره را آزمایش کنند تا اثربخشی LSMA را در تولید نشانههای سودآور در بستر شرایط گذشتهٔ بازار دریابند. این رویکرد تجربی در سنجش توان پیشبینی اندیکاتور و تنظیم طول دوره بهمناسبت آن کمک میکند.
نوسانپذیری (volatility) عامل حیاتی دیگری است که بر طول دوره اثر میگذارد. محیطهای با نوسان بالا ممکن است از دورهٔ طولانیتر برای پرهیز از حرکات کاذب سود ببرند، در حالی که شرایط با نوسان پایینتر میتواند با دورهٔ کوتاهتر بهتر سازگار باشد و به معاملهگران اجازه دهد به تغییرات ظریف قیمت زود واکنش نشان بدهند.
| شرایط بازار | طول دورهٔ پیشنهادی | دلیل |
|---|---|---|
| نوسان بالا | دورهٔ طولانیتر | نویز و نشانههای کاذب را کاهش میدهد |
| نوسان پایین | دورهٔ کوتاهتر | حساسیت به حرکات قیمت را بالا میبرد |
| معاملهٔ کوتاهمدت | 5-20 روز | تغییرات سریع بازار را میگیرد |
| معاملهٔ درازمدت | 20-200 روز | نوسانات کوتاهمدت را فیلتر میکند |
در نهایت، طول بهینهٔ دوره یک اندازهٔ واحد برای همه نیست، بلکه پارامتر شخصیای است که باید مطابق پروفایل ریسک معاملهگر، افق معاملاتی او و نوسانپذیری بازار بهدقت تنظیم شود. ارزیابی و تعدیل مداوم طول دوره تضمین میکند که LSMA ابزاری مربوط و مؤثر برای تحلیل بازار باقی بماند.
3.2. تنظیم برای نوسانپذیری بازار
دورههای LSMA تنظیمشده با نوسانپذیری
تنظیم اوسط متحرک حداقل مربعات (LSMA) برای نوسانپذیری بازار شامل کالیبر کردن طول دوره برای انعکاس شرایط غالب بازار است. نوسانپذیری، که معیار احصائیوی پراکندگی بازده یک سهم یا شاخص بازار است، بر رفتار اوسطهای متحرک بهطور قابلتوجه اثر میگذارد. بازارهای بسیار پرنوسان ممکن است LSMA دورهٔ کوتاه را بیشازحد بیثبات کنند و نویز زیادی تولید نمایند که به برداشت نادرست از نشانههای روند بینجامد. برعکس، در سناریوهای با نوسان پایین، LSMA دورهٔ بلند ممکن است بیشازحد کند باشد و از گرفتن حرکات سودمند و تغییرات روند ناکام بماند.
برای کاهش این مشکلات، معاملهگران میتوانند از شاخصهای نوسانپذیری مانند VIX برای هدایت تنظیم دورهٔ LSMA استفاده کنند. خوانش بالای VIX که نشانهٔ نوسان بیشتر بازار است، ممکن است افزایش دورهٔ LSMA را برای تعدیل اثر جهشهای قیمت و نویز بازار پیشنهاد کند. وقتی VIX پایین است و شرایط آرامتر بازار را نشان میدهد، دورهٔ کوتاهتر LSMA میتواند سودمند باشد و واکنش چابکتر به حرکات قیمت را ممکن سازد.
گنجاندن یک سازوکار تنظیم پویای دوره مبتنی بر نوسانپذیری میتواند کارکرد LSMA را بیشتر بهبود ببخشد. این رویکرد شامل تغییر طول دوره بهصورت لحظهای با تغییر سطح نوسانپذیری است. برای مثال، یک قاعدهٔ ساده برای تنظیم بر مبنای نوسانپذیری میتواند دورهٔ LSMA را به فیصدی متناسب با افزایش یک معیار نوسانپذیری بیفزاید و برعکس.
باندهای نوسانپذیری نیز میتوانند همراه با LSMA به کار روند تا کانالی تنظیمشده بر اساس نوسانپذیری بسازند. پهنای این باندها با تغییر نوسانپذیری نوسان میکند و نشانههای بصری از مراحل احتمالی شکست یا تثبیت فراهم میآورد. این روش نهتنها نشانههای ورود و خروج را پالایش میکند، بلکه در تعیین سطوح توقف ضرر (stop-loss) همخوان با نوسانپذیری فعلی بازار نیز کمک میکند.
| سطح نوسانپذیری | تعدیل LSMA | هدف |
|---|---|---|
| بالا | افزایش دوره | کاهش نویز و نشانههای کاذب |
| پایین | کاهش دوره | بهبود پاسخگویی به تغییرات قیمت |
معاملهگران باید توجه داشته باشند که اگرچه تنظیم برای نوسانپذیری میتواند کارایی LSMA را بهبود ببخشد، اما درمان همهچیز نیست. نظارت مداوم و بکتستینگ همچنان برای اطمینان از اینکه تعدیلها با ستراتیژی معاملاتی کلی و چوکات مدیریت ریسک همسو است، ضروری باقی میماند.
4. ستراتیژیهای مؤثر اوسط متحرک حداقل مربعات کداماند؟
ستراتیژی تأیید روند
ستراتیژی تأیید روند از LSMA برای اعتبارسنجی جهت روند بازار استفاده میکند. وقتی شیب LSMA مثبت است و قیمت بالای خط LSMA قرار دارد، معاملهگران میتوانند این را تأیید روند صعودی و فرصتی برای باز کردن موقعیتهای خرید (long) بدانند. برعکس، شیب منفی همراه با حرکت قیمت زیر LSMA میتواند روند نزولی را نشان بدهد و معاملهگران را به بررسی موقعیتهای فروش (short) وادارد. این ستراتیژی بر اهمیت جهت شیب و موقعیت نسبی قیمت برای اتخاذ تصمیمات معاملاتی آگاهانه تأکید دارد.
ستراتیژی شکست (Breakout)
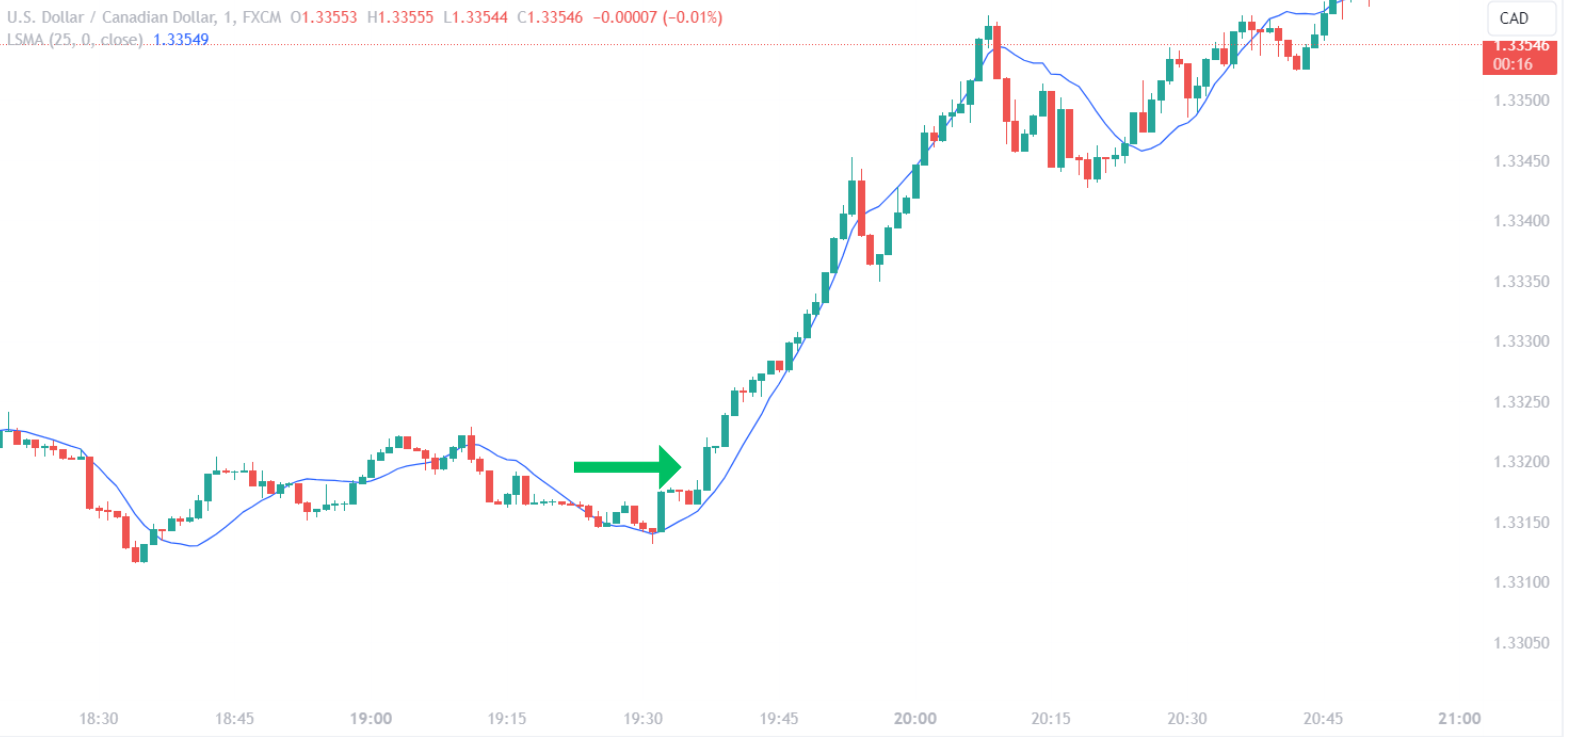
در ستراتیژی شکست، معاملهگران حرکات قیمتی را زیر نظر دارند که با شتاب قابلتوجه از خط LSMA عبور میکنند و میتواند آغاز یک روند جدید را نشان بدهد. شکست بالای LSMA ممکن است بهحیث نشانهٔ صعودی تعبیر شود، در حالی که فروریختن زیر خط میتواند نزولی تلقی گردد. معاملهگران اکثراً این ستراتیژی را با تحلیل حجم همراه میکنند تا قوت شکست را تأیید و نشانههای کاذب را فیلتر نمایند.
ستراتیژی تقاطع اوسطهای متحرک
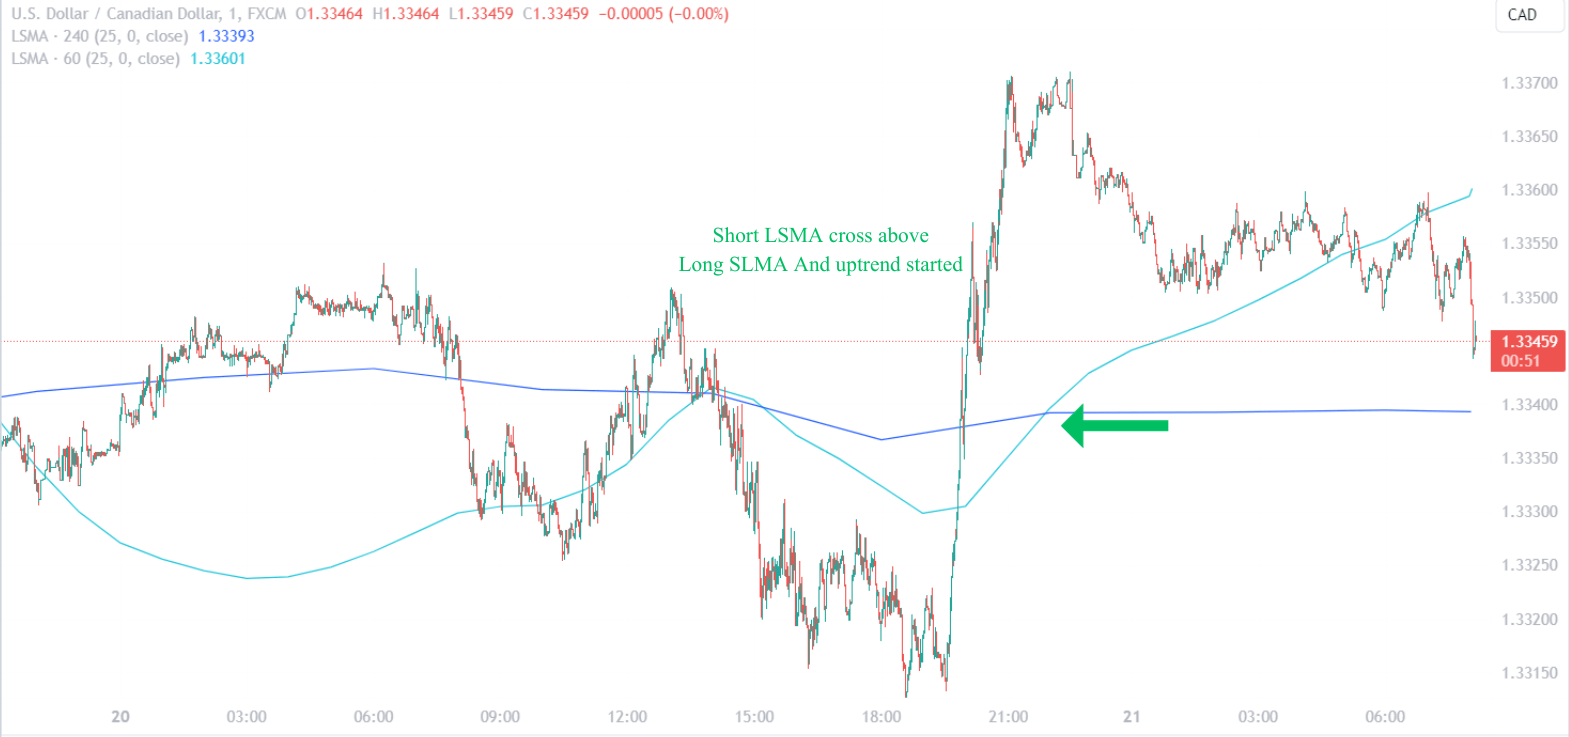
ستراتیژی تقاطع اوسطهای متحرک شامل استفاده از دو LSMA با دورههای متفاوت است. یک ترتیب رایج شامل یک LSMA دورهٔ کوتاه و یک LSMA دورهٔ بلند است. عبور LSMA دورهٔ کوتاه از بالای LSMA دورهٔ بلند معمولاً بهحیث نشانهٔ خرید در نظر گرفته میشود و روند صعودی در حال ظهور را میرساند. برعکس، عبور از پایین ممکن است نشانهٔ فروش را فعال کند و روند نزولی احتمالی را نشان بدهد. این رویکرد دو LSMA به معاملهگران اجازه میدهد تغییرات شتاب را بگیرند و میتواند بهویژه در بازارهای روندی مؤثر باشد.
ستراتیژی بازگشت به میانگین
معاملهگرانی که ستراتیژی بازگشت به میانگین را به کار میبرند، LSMA را بهحیث خط مرکزی استفاده میکنند تا حرکات قیمتی احتمالاً بیشازحد کشیدهشده از روند را شناسایی نمایند. وقتی قیمتها بهطور قابلتوجه از LSMA منحرف میشوند و سپس شروع به برگشت میکنند، معاملهگران ممکن است ورود به معاملات را در جهت میانگین در نظر بگیرند. این ستراتیژی بر این فرض استوار است که قیمتها با گذشت زمان به اوسط برمیگردند و LSMA بهحیث معیار پویا برای بازگشت به میانگین عمل میکند.
| ستراتیژی | توضیح | نشانه برای موقعیت خرید (Long) | نشانه برای موقعیت فروش (Short) |
|---|---|---|---|
| تأیید روند | جهت روند را با شیب LSMA و موقعیت قیمت اعتبارسنجی میکند | شیب مثبت با قیمت بالای LSMA | شیب منفی با قیمت زیر LSMA |
| شکست | روندهای جدید را از طریق عبور از خط LSMA شناسایی میکند | قیمت میشکند و بالای LSMA میماند | قیمت میشکند و زیر LSMA میماند |
| تقاطع اوسطهای متحرک | از دو LSMA برای دیدن تغییرات شتاب استفاده میکند | LSMA دورهٔ کوتاه از بالای LSMA دورهٔ بلند عبور میکند | LSMA دورهٔ کوتاه از پایین LSMA دورهٔ بلند عبور میکند |
| بازگشت به میانگین | از برگشت قیمت به سمت LSMA سود میبرد | قیمت از LSMA منحرف میشود و سپس به سمت آن برمیگردد | قیمت از LSMA منحرف میشود و سپس به سمت آن برمیگردد |
این ستراتیژیها تنها بخشی از کاربردهای ممکن LSMA در معامله را نشان میدهند. هر ستراتیژی را میتوان مطابق سبکهای معاملاتی فردی و شرایط بازار تنظیم کرد. هنگام گنجاندن این ستراتیژیهای LSMA در پلان معاملاتی، انجام بکتستینگ دقیق و بهکارگیری شیوههای درست مدیریت ریسک حیاتی است.
4.1. دنبال کردن روند با LSMA
دنبال کردن روند با LSMA
در عرصهٔ دنبال کردن روند، اوسط متحرک حداقل مربعات (LSMA) اندیکاتوری نیرومند برای سنجش جهت و قوت روندهای بازار است. پیروان روند برای شناسایی حرکات پایدار قیمت که میتواند نقطهٔ ورود مطمئنی را نشان بدهد، به LSMA تکیه میکنند. معاملهگران با مشاهدهٔ زاویه و جهت LSMA میتوانند شدت روند فعلی را بسنجند. LSMA صعودی شتاب رو به بالا و در نتیجه امکان ایجاد یا حفظ موقعیتهای خرید را پیشنهاد میکند. برعکس، LSMA نزولی شتاب رو به پایین را نشان میدهد و به فرصتهای فروش کوتاه (short selling) اشاره دارد.
کارایی LSMA در دنبال کردن روند تنها به جهت آن بستگی ندارد، بلکه به موقعیت آن نسبت به قیمت نیز وابسته است. باقی ماندن مداوم قیمت بالای LSMA صعودی تأییدی بر احساس صعودی است، در حالی که ماندن پیوستهٔ قیمت زیر LSMA نزولی بر احساس نزولی تأکید میکند. معاملهگران اکثراً پیش از اجرای معاملات برای تأیید گرایش دنبالکردن روند خود به دنبال این شرایط میگردند.
شکست از مراحل تثبیت به سوی روندهای جدید وقتی همراه با LSMA باشد بهویژه معنادار است. شکستی که LSMA در همان جهت حرکت کند، میتواند احتمال شکلگیری یک روند جدید را تقویت نماید. معاملهگران میتوانند شیب LSMA را از نظر شتابگیری یا کند شدن زیر نظر بگیرند تا ادامه یا فرسودگی احتمالی روند را بسنجند.
| رفتار LSMA | پیامد برای روند | اقدام ممکن |
|---|---|---|
| LSMA صعودی | شتاب رو به بالا | موقعیتهای خرید را در نظر بگیرید |
| LSMA نزولی | شتاب رو به پایین | موقعیتهای فروش را در نظر بگیرید |
| قیمت بالای LSMA صعودی | تأیید روند صعودی | موقعیتهای خرید را حفظ کنید/باز کنید |
| قیمت زیر LSMA نزولی | تأیید روند نزولی | موقعیتهای فروش را حفظ کنید/باز کنید |
گنجاندن معلومات حجم میتواند دنبال کردن روند با LSMA را تقویت کند، زیرا افزایش حجم هنگام تأیید روند میتواند به معامله اطمینان بیشتری ببخشد. به همین ترتیب، واگرایی میان حجم و شیب LSMA میتواند بهحیث نشانهٔ هشدار از ضعیف شدن روند عمل کند.
دنبال کردن روند با LSMA ستراتیژی ثابتی نیست؛ نظارت مداوم بر شرایط بازار و رفتار LSMA را میطلبد. چون LSMA با هر نقطهٔ معلومات جدید دوباره محاسبه میشود، آخرین حرکات قیمت را بازتاب میدهد و به معاملهگران اجازه میدهد با مسیر فعلی بازار همسو بمانند.
4.2. بازگشت به میانگین و LSMA
بازگشت به میانگین و LSMA
مفهوم بازگشت به میانگین میگوید قیمتها و بازدهها سرانجام به سمت میانگین یا اوسط برمیگردند. این اصل را میتوان با LSMA به کار برد که بهحیث خط مرکزی پویا عمل میکند و سطح تعادلی را نشان میدهد که انتظار میرود قیمتها به آن برگردند. ستراتیژیهای بازگشت به میانگین معمولاً از انحرافات شدید از LSMA سود میبرند و فرض میکنند قیمتها با گذشت زمان به این اوسط متحرک برمیگردند.
در کاربرد عملی، معاملهگران میتوانند آستانههایی برای آنچه انحراف «شدید» شمرده میشود تعیین کنند. این آستانهها را میتوان با معیارهای انحراف معیار یا یک فیصدی فاصله از LSMA تنظیم کرد. سپس وقتی قیمت دوباره از آستانه به سمت LSMA عبور میکند، معاملات آغاز میشود و این آغاز بازگشت به میانگین را نشان میدهد.
تعیین نقاط توقف ضرر و برداشت سود هنگام بهکارگیری ستراتیژیهای بازگشت به میانگین با LSMA حیاتی است. توقف ضرر معمولاً فراتر از آستانهٔ تعیینشده قرار داده میشود تا در صورت ادامه بهجای بازگشت، ریسک کاهش یابد. نقاط برداشت سود را میتوان نزدیک LSMA تعیین کرد، جایی که انتظار میرود قیمت تثبیت شود.
| نوع آستانه | توضیح | کاربرد |
|---|---|---|
| انحراف معیار | میزان تغییر از LSMA را میسنجد | مرزهایی برای انحرافات شدید قیمت تعیین میکند |
| فیصدی | فیصدی ثابتی دور از LSMA | شرایط کشیدگی بیشازحد قیمت را تعریف میکند |
ماهیت پویای LSMA آن را برای سازگاری با شرایط در حال تغییر بازار مناسب میسازد که در بستر بازگشت به میانگین سودمند است. با جابهجا شدن سطح اوسط قیمت، LSMA خود را دوباره کالیبر میکند و نقطهٔ مرجع پیوسته بهروزی برای شناسایی فرصتهای بازگشت به میانگین فراهم میآورد.
برای معاملهگران مهم است بدانند که ستراتیژیهای بازگشت به میانگین با LSMA بیخطا نیستند. شرایط بازار میتواند تغییر کند و قیمتها ممکن است آنگونه که انتظار میرود برنگردند. از این رو، مدیریت ریسک و بکتستینگ برای اعتبارسنجی اثربخشی ستراتیژی در چرخهها و شرایط مختلف بازار ضروریاند.
4.3. ترکیب LSMA با سایر اندیکاتورهای تخنیکی
RSI و LSMA: تأیید شتاب
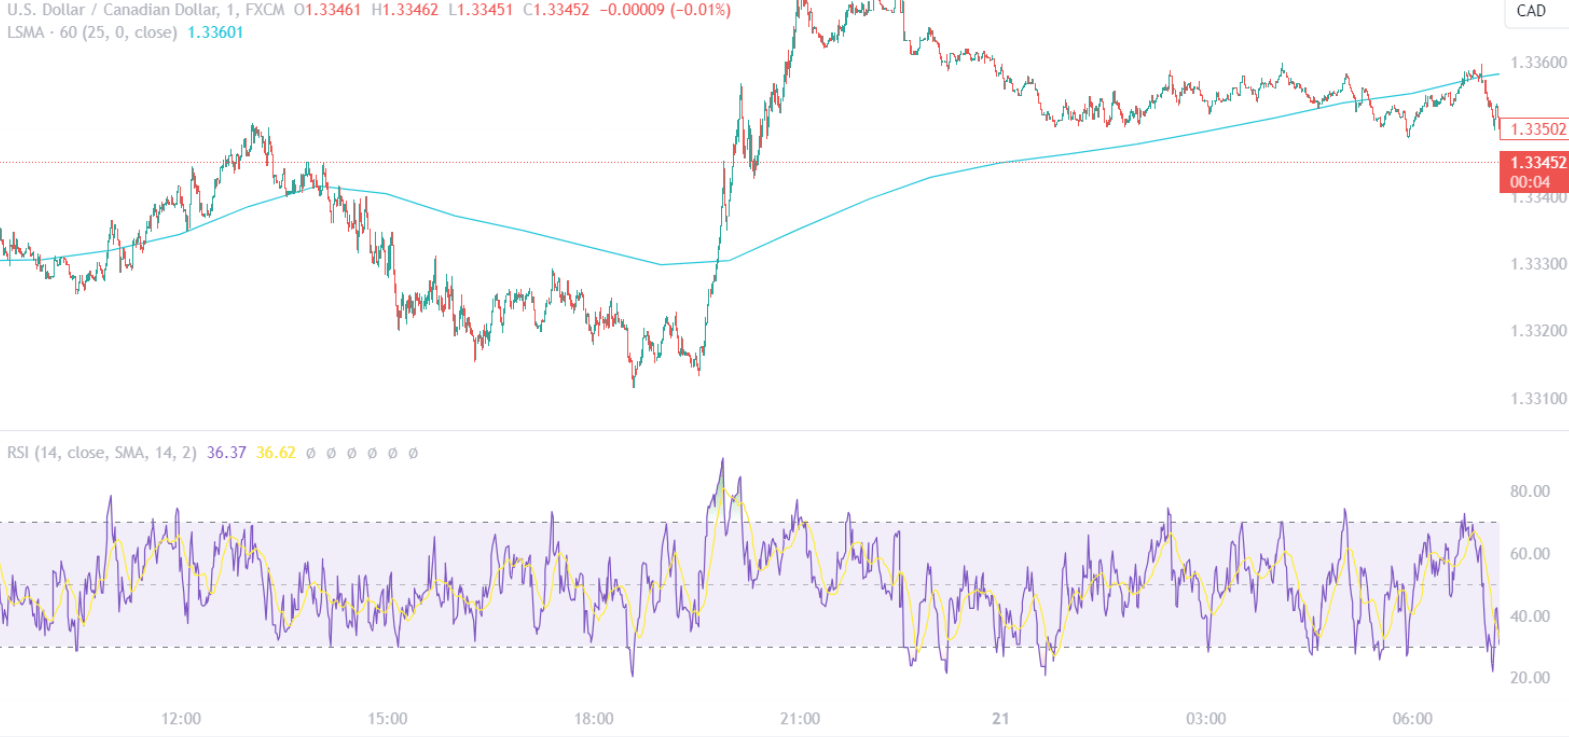
ترکیب اوسط متحرک حداقل مربعات (LSMA) با شاخص قدرت نسبی (RSI) دید چندجانبهای از احساس بازار فراهم میکند. RSI، نوساننمای شتاب، سرعت و تغییر حرکات قیمت را معمولاً در مقیاس 0 تا 100 میسنجد. ارزش RSI بالاتر از 70 شرایط خرید بیشازحد را پیشنهاد میکند، در حالی که پایینتر از 30 وضعیت فروش بیشازحد را نشان میدهد. وقتی روند LSMA با نشانههای RSI همخوان باشد، معاملهگران به شتاب غالب اطمینان بیشتری پیدا میکنند. برای مثال، عبور RSI از بالای 70 همراه با LSMA دارای شیب صعودی میتواند دیدگاه صعودی را تقویت کند.
MACD و LSMA: قوت روند و برگشت
همگرایی و واگرایی اوسط متحرک (MACD) ابزار نیرومند دیگری برای استفاده در کنار LSMA است. MACD رابطهٔ میان دو اوسط متحرک قیمت یک سهم را میسنجد. معاملهگران عبور خط MACD از بالای خط سیگنال را بهحیث نشانهٔ احتمالی خرید و عبور از پایین را بهحیث نشانهٔ فروش جستوجو میکنند. وقتی این تقاطعهای MACD با نشان دادن روندی در همان جهت توسط LSMA همزمان شود، روند نیرومندی را میرساند. برعکس، اگر MACD از روند LSMA واگرا شود، میتواند برگشت احتمالی روند را نشان بدهد.
باندهای بولینگر و LSMA: نوسانپذیری و تحلیل روند
باندهای بولینگر بُعد نوسانپذیری را به تحلیل روند LSMA میافزایند. این اندیکاتور از مجموعهای از خطوط تشکیل شده که به فاصلهٔ دو انحراف معیار (مثبت و منفی) از اوسط متحرک ساده (SMA) قیمت سهم رسم میشوند. وقتی LSMA در داخل باندهای بولینگر قرار دارد، روند را در محدودهٔ نوسان معمول تأیید میکند. اگر LSMA از باندها عبور کند، ممکن است شکست نوسانپذیری و روند قویتر، یا در صورت وقوع در خلاف جهت روند غالب، برگشت احتمالی را نشان بدهد.
ترکیب اندیکاتورهای تخنیکی با LSMA
| اندیکاتور | استفاده با LSMA | هدف |
|---|---|---|
| RSI | تأیید شتاب | اعتبارسنجی شرایط خرید/فروش بیشازحد با روند LSMA |
| MACD | ارزیابی قوت روند و برگشتهای احتمالی | اعتبارسنجی متقابل نشانههای روند و واگراییها |
| باندهای بولینگر | سنجش نوسانپذیری و تأیید روند | شناسایی شکستهای نوسانپذیری و تأیید قوت روند در چوکات هنجارهای نوسان |
گنجاندن این اندیکاتورها با LSMA میتواند به رویکرد معاملاتی جامعی بیانجامد که تحلیلهای ظریفتر و احتمالاً ستاپهای معاملاتی با احتمال بالاتر را ممکن میسازد. با این حال، باید به یاد داشت که هیچ اندیکاتوری بیخطا نیست. هر اندیکاتور اضافی پارامترهای جدید و احتمال پیچیدگی میآورد، از این رو معاملهگران باید از درک و آزمایش کامل این ترکیبها در ستراتیژیهای خود اطمینان حاصل کنند.
5. هنگام استفاده از اوسط متحرک حداقل مربعات در معامله چه نکاتی را باید در نظر گرفت؟
ارزیابی مرحلهٔ بازار و کاربرد LSMA
هنگام بهکارگیری اوسط متحرک حداقل مربعات (LSMA)، معاملهگران باید نخست مرحلهٔ بازار را، چه روندی باشد چه در محدوده (ranging)، تشخیص بدهند، زیرا اثربخشی LSMA بر همین اساس تفاوت میکند. در مراحل روندی، LSMA میتواند در شناسایی و تأیید جهت روند کمک کند. با این حال، در بازار محدودهای، LSMA ممکن است نشانههای کماعتمادتری تولید کند، زیرا اوسط هیچ جهتی را بهشدت ترجیح نمیدهد. معاملهگران باید LSMA را با اندیکاتورهای دیگری که برای مرحلهٔ فعلی بازار مناسباند تکمیل کنند تا دقت تصمیمگیری بالا برود.
حساسیت LSMA و نویز معلومات
حساسیت LSMA به تغییرات اخیر قیمت میتواند هم مزیت باشد و هم عیب. پاسخگویی آن اجازه میدهد تغییرات روند زود شناسایی شود، اما ممکن است به جهشها یا افتهای کوتاهمدت قیمت نیز واکنش نشان بدهد و نشانههای گمراهکننده بدهد. برای کاهش این مشکل، معاملهگران باید بستر کلی قیمت را در نظر بگیرند و بسنجند که آیا حرکات اخیر تغییر واقعی روند را بازتاب میدهند یا صرفاً نوسانپذیری موقتاند.
سفارشیسازی و طول دوره
سفارشیسازی طول دورهٔ LSMA حیاتی است، زیرا هیچ تنظیم همگانیای وجود ندارد که برای همهٔ بازارها یا سبکهای معاملاتی مناسب باشد. دورهٔ انتخابشده باید با ستراتیژی معاملهگر همسو باشد، با دورههای کوتاهتر برای کسانی که معاملات سریع میخواهند و دورههای طولانیتر برای کسانی که میخواهند حرکات مهمتر روند را بگیرند. ضروری است طولهای مختلف دوره بکتست شود تا تنظیمات LSMA برای ابزار و چوکات زمانی معاملهشده بهینه باشد.
یکپارچهسازی مدیریت ریسک
اهمیت یکپارچهسازی مدیریت ریسک در ستراتیژیهای مبتنی بر LSMA را نمیتوان بیشازحد تأکید کرد. LSMA نباید تنها تعیینکنندهٔ ورود یا خروج از معاملات باشد. بلکه باید بخشی از نظام گستردهتری باشد که پارامترهای ریسک از پیش تعیینشده و سفارشهای توقف ضرر را در بر میگیرد. LSMA میتواند در تعیین سطوح پویای توقف ضرر که با نوسانپذیری فعلی بازار و قوت روند تنظیم میشوند کمک کند، اما این سطوح باید همیشه در چوکات تحمل ریسک معاملهگر تعیین گردند.
یادگیری و سازگاری مداوم
سرانجام، معاملهگران باید هنگام استفاده از LSMA یادگیری و سازگاری مداوم را در پیش بگیرند. با تحول شرایط بازار، کاربرد LSMA در ستراتیژی معاملاتی نیز باید تحول یابد. بازبینی منظم کارکرد LSMA با توجه به معلومات اخیر بازار میتواند تعدیلهای لازم در کاربرد آن را آشکار کند و تضمین نماید که این اندیکاتور ابزاری ارزشمند در زرادخانهٔ معاملهگر باقی بماند.
| ملاحظه | هدف |
|---|---|
| ارزیابی مرحلهٔ بازار | همسو کردن کاربرد LSMA با بازارهای روندی یا محدودهای |
| حساسیت LSMA | ایجاد توازن میان پاسخگویی و احتمال نشانههای ناشی از نویز |
| سفارشیسازی و بکتستینگ | بهینهسازی طول دورهها برای تطابق با اهداف معاملاتی و رفتار بازار |
| مدیریت ریسک | گنجاندن سفارشهای توقف ضرر و پارامترهای ریسک برای محافظت در برابر نشانههای کاذب |
| یادگیری مداوم | تطبیق کاربرد LSMA با شرایط در حال تغییر بازار برای اثربخشی پایدار |
5.1. تحلیل مزایا و معایب
مزایای LSMA
LSMA مزایای متعددی برای معاملهگران دارد. روش محاسبهٔ آن که مجموع مربعات انحرافات را به حداقل میرساند، معمولاً در مقایسه با اوسطهای متحرک سنتی خط هموارتری میدهد. این هموار بودن میتواند به شناسایی روند زیربنایی با تأخیر کمتر کمک کند و به معاملهگران امکان بدهد روندها را زودتر بگیرند. افزون بر این، سازگاری LSMA با تعدیلهای نوسانپذیری اجازه میدهد برای شرایط مختلف بازار تنظیم دقیق شود و سودمندی آن را در محیطهای با نوسان بالا و پایین افزایش میدهد.
| مزیت | توضیح |
|---|---|
| هموار بودن | نویز بازار را کاهش میدهد و دید روشنتری از روند فراهم میکند. |
| شناسایی زودهنگام روند | تأخیر در تشخیص تغییرات روند را کم میکند و نشانههای بالقوهٔ ورود و خروج را زودتر ارائه میدهد. |
| تعدیلهای نوسانپذیری | مطابق شرایط بازار قابل سفارشیسازی است و پاسخگویی و دقت آن را بالا میبرد. |
معایب LSMA
با این حال، LSMA خالی از نقص نیست. حساسیت آن، هرچند در شناسایی روند سودمند است، میتواند در دورههای تثبیت بازار یا هنگام واکنش به جهشهای قیمت به نشانههای کاذب نیز بینجامد. افزون بر این، LSMA در بازارهای محدودهای بینش زیادی ارائه نمیکند، زیرا ممکن است تقاطعهای فراوان بدون جهت روشن تولید کند. نیاز به بکتستینگ گسترده و سفارشیسازی برای چوکاتهای زمانی و داراییهای مختلف نیز میتواند وقتگیر باشد و احتمالاً به مشکلات بهینهسازی بیشازحد یا برازش بیشازحد منحنی (curve-fitting) بینجامد.
| عیب | توضیح |
|---|---|
| نشانههای کاذب | حساسیت به تغییرات قیمت ممکن است نشانههای گمراهکننده بدهد. |
| بیاثری در بازارهای محدودهای | در بازارهای افقی ممکن است تقاطعهای مکرر بدون روند روشن رخ بدهد. |
| نیاز به بکتستینگ | برای تطبیق با شرایط مشخص بازار آزمایش قابلتوجه میطلبد که میتواند پرمصرف باشد. |
در اصل، اگرچه LSMA میتواند ابزار نیرومندی در زرادخانهٔ معاملهگر باشد، برای کاهش محدودیتهایش باید با درک جامع از ویژگیهایش و همراه با سایر اشکال تحلیل و شیوههای مدیریت ریسک به کار برده شود.
5.2. مدیریت ریسک با LSMA
جایگذاری پویای توقف ضرر
توانایی LSMA در سازگاری با حرکات قیمت آن را برای تعیین سطوح پویای توقف ضرر مناسب میسازد. معاملهگران با قرار دادن سفارش توقف ضرر اندکی زیر LSMA برای موقعیتهای خرید، یا بالای آن برای موقعیتهای فروش، میتوانند مدیریت ریسک خود را با شتاب روند غالب همسو کنند. این روش تضمین میکند معاملهگران زمانی از موقعیتها خارج شوند که روند محرک ورودشان ممکن است در حال برگشت باشد و بدین ترتیب سرمایه را از افتهای بزرگتر حفظ کنند. کلید کار، تعیین توقف ضرر در فاصلهای است که نوسانپذیری عادی دارایی را در نظر بگیرد تا از فعال شدن زودرس آن جلوگیری شود.
اندازهٔ موقعیت بر اساس نوسانپذیری
معاملهگران میتوانند با سنجش نوسانپذیری فعلی بازار، از LSMA برای راهنمایی اندازهٔ موقعیت استفاده کنند. بازار پرنوسانتر که با نوسانات گستردهتر پیرامون LSMA نمایان میشود، برای حفظ سطح ثابت ریسک اندازهٔ موقعیت کوچکتری را ایجاب میکند. برعکس، در شرایط کمنوسانتر، معاملهگران میتوانند اندازهٔ موقعیت را افزایش بدهند. این رویکرد مبتنی بر نوسانپذیری تضمین میکند که ضرر بالقوهٔ هر معامله با کل سرمایهٔ معاملاتی متناسب باشد و از اصول درست مدیریت ریسک پیروی کند.
| شرایط بازار | ستراتیژی اندازهٔ موقعیت |
|---|---|
| نوسان بالا | اندازهٔ موقعیت را برای مدیریت ریسک کاهش بدهید |
| نوسان پایین | افزایش اندازهٔ موقعیت را در چوکات تحمل ریسک در نظر بگیرید |
تنظیم پارامترهای ریسک
تنظیم پارامترهای ریسک در واکنش به تغییرات شیب LSMA میتواند ستراتیژی مدیریت ریسک معاملهگر را پالایش کند. تندتر شدن شیب LSMA ممکن است قویتر شدن روند را نشان بدهد که میتواند توقف ضرر فشردهتری را برای گرفتن سود بیشتر توجیه کند. برعکس، هموار شدن شیب ممکن است ضعیف شدن روند را برساند و توقف ضرر گستردهتری را برای پرهیز از خروج در عقبنشینیهای جزئی ایجاب کند. این تعدیلها باید همیشه در بستر چوکات کلی مدیریت ریسک و تحمل ریسک معاملهگر انجام شود.
یکپارچهسازی LSMA با سایر اندیکاتورهای ریسک
اگرچه LSMA میتواند در تعیین توقفهای پویا و تنظیم ریسک نقش محوری داشته باشد، یکپارچهسازی آن با سایر اندیکاتورهای ریسک مانند میانگین دامنهٔ واقعی (ATR) میتواند رویکرد جامعتری برای مدیریت ریسک فراهم کند. ATR با ارائهٔ معیاری از نوسانپذیری اوسط دارایی در یک دورهٔ معین میتواند در تعیین جایگذاری توقف ضرر کمک کند. استفاده از ATR در کنار LSMA میتواند به تعیین سفارشهای توقف ضرر پاسخگوتر که با جهت روند و نوسانپذیری بازار هماهنگاند کمک کند.
| اندیکاتور ریسک | هدف در مدیریت ریسک |
|---|---|
| LSMA | سفارشهای توقف ضرر را با جهت و شتاب روند همسو میکند |
| ATR | جایگذاری توقف ضرر را بر اساس نوسانپذیری بازار راهنمایی میکند |
ارزیابی مداوم ریسک
پاسخگویی LSMA به تغییرات قیمت، ارزیابی مداوم ریسک را ایجاب میکند. از آنجا که اندیکاتور با هر نقطهٔ معلومات جدید بهروز میشود، معاملهگران باید سفارشهای توقف ضرر و اندازهٔ موقعیتهای خود را دوباره بسنجند تا مطمئن شوند هنوز با شرایط فعلی بازار مناسباند. این ارزیابی باید بخش منظمی از روال معاملاتی باشد تا ستراتیژیهای مدیریت ریسک با تحول پویایی بازار مؤثر باقی بمانند.
5.3. تأثیر شرایط بازار بر کارکرد LSMA
نوسانپذیری بازار و پاسخگویی LSMA
نوسانپذیری بازار بر کارکرد LSMA تأثیر قابلتوجهی دارد. در بازارهای بسیار پرنوسان، LSMA ممکن است نوسانات بیشتری نشان بدهد که میتواند به افزایش تعداد نشانههای کاذب بینجامد. معاملهگران باید محتاط باشند، زیرا این شرایط میتواند LSMA را به واکنش به نویز قیمت بهجای تغییرات واقعی روند وادارد. برعکس، در بازارهایی با نوسان پایین، LSMA تمایل دارد نشانههای قابلاعتمادتری ارائه کند، زیرا وقتی حرکات قیمت کمتر بینظم است، اثر هموارسازی آن برجستهتر میشود.
قوت روند و نشانههای LSMA
قوت یک روند عامل حیاتی دیگری است که بر اثربخشی LSMA تأثیر میگذارد. روندهای قوی و پایدار برای توانایی LSMA در دنبال کردن روند مساعدند و نشانههای روشنتر و قابلاقدامتری ممکن میسازند. وقتی روندها ضعیفاند یا شرایط بازار متلاطم است، LSMA ممکن است نشانههای مبهم تولید کند و تشخیص مطمئن جهت روند را برای معاملهگران دشوار سازد.
مرحلهٔ بازار و سودمندی LSMA
درک مرحلهٔ بازار هنگام بهکارگیری LSMA ضروری است. در مراحل روندی، سودمندی LSMA افزایش مییابد، زیرا میتواند جهت روند را بهطور مؤثر دنبال و تأیید کند. با این حال، در مراحل محدودهای، کارکرد LSMA ضعیف میشود و اکثراً به خطی افقی میانجامد که اندک یا هیچ بینش قابلاقدامی ارائه نمیکند و احتمالاً به ورودها و خروجهای کاذب متعدد منجر میشود.
سازگاری و سفارشیسازی LSMA
سازگاری LSMA با شرایط مختلف بازار شمشیری دولبه است. اگرچه سفارشیسازی را برای سطوح گوناگون نوسانپذیری و قوتهای مختلف روند ممکن میسازد، تعدیل و بهینهسازی پیوسته نیز میطلبد. معاملهگران باید در تنظیم دقیق تنظیمات LSMA، مانند طول دوره، ماهر باشند تا اثربخشی آن را در سناریوهای متنوع بازار حفظ کنند.
| شرایط بازار | تأثیر بر کارکرد LSMA | ملاحظهٔ معاملهگر |
|---|---|---|
| نوسان بالا | نشانههای کاذب بیشتر | از فیلترهای اضافی استفاده کنید |
| نوسان پایین | نشانههای قابلاعتمادتر | اطمینان در دنبال کردن روند |
| روند قوی | نشانههای روشنتر | LSMA را برای ورود/خروج به کار ببرید |
| روند ضعیف/متلاطم | نشانههای مبهم | اتکا به LSMA را کاهش بدهید |
| بازار روندی | سودمندی افزایشیافته | معاملات را با جهت LSMA همسو کنید |
| بازار محدودهای | سودمندی محدود | به دنبال اندیکاتورهای جایگزین باشید |
معاملهگران باید در رویکرد خود چابک باشند و شرایط غالب بازار را پیوسته ارزیابی کنند تا کارکرد فعلی LSMA و تأثیر بالقوهٔ آن بر تصمیمات معاملاتی خود را تعیین نمایند.
محصولات دارای اهرم میتوانند به از دست رفتن سریع پول منجر شوند. د افغانستان بانک انجام معاملات فارکس را ممنوع اعلام کرده است.